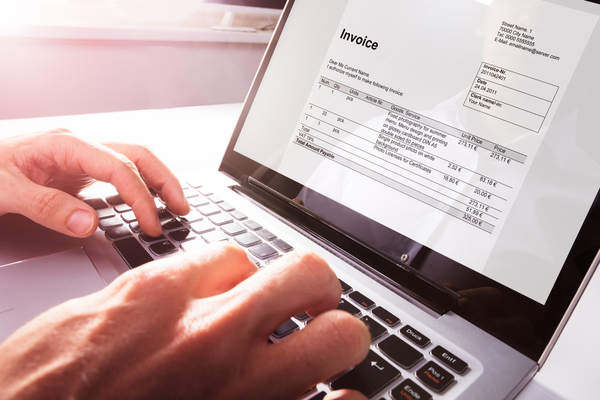
Le 27 septembre 2017, le Conseil des ministres a décidé de la mise en place d’un système de facturation électronique de la TVA dans les entreprises. Passée la phase d’expérimentation, la loi y afférente est entrée en vigggueur depuis le 02 décembre 2019, et les entreprises ont l’obligation de s’y conformer au plus tard le 29 février 2020. Mais au-delà du progrès technologique ou même de la révolution apportée par le nouveau système de facturation, il s’avère que son installation coûtera au moins un million de francs aux petites et moyennes entreprises ou industries. (PME/PMI). Celles- ci pourront-elles supporter la charge ? Par ailleurs, des cas de rupture de stock sont signalés dans la fourniture du matériel exigé. Une asphyxie programmée…

Machines Électroniques Certifiées de Facturation. C’est la nouvelle trouvaille du régime de la rupture dans le cadre des réformes tous azimuts initiées et mises en application au ministère de l’économie et des finances, via la Direction générale des impôts(DGI). Officiellement, la réforme a pour objectif de permettre aux chefs d’entreprises de « maîtriser leurs ventes, de lutter contre la concurrence déloyale, de faciliter la taxation de la TVA et d’éviter des redressements récurrents ».A la bonne heure, est-on tenté de murmurer, au regard des dommages parfois irréparables subis par certains opérateurs économiques du fait justement de « récurrents redressements »fiscaux dont la pertinence ou le bien-fondé laisse parfois à désirer. Rien qu’à ce titre, on devrait applaudir le gouvernement. Hélas.
Déjà des grincements de dents
Visiblement, la révolution souhaitée par le régime de la rupture en matière de facturation électronique est loin de faire l’unanimité au sein des opérateurs économiques, pourtant censés être les grands bénéficiaires de la réforme querellée. Interpellant directement l’actuel président de l’Assemblée nationale, qui est tout sauf un néophyte en matière fiscale, en sa qualité d’officier supérieur des douanes, un citoyen sonne l’alerte : « Je préfère vous interpeller directement pour que vous ne soyez pas étonné un jour de ce que le gouvernement dont vous assurez la majorité à Assemblée nationale fait crouler sous le poids trop lourd de manigances financières l’espoir du secteur le plus important de la chaîne d’existence du pays qu’est l’entreprise ». En somme, pour ce compatriote, la réforme initiée et mise en application par le gouvernement, loin de faire la joie des PME/PMI, pourrait plonger ces dernières dans une situation bien inconfortable, contrairement aux attentes « supposées » du pouvoir en place.
Et ce compatriote, A. A, n’est pas le seul à percevoir le caractère anti entrepreneurial des fameuses Machines Électroniques Certifiées de Facturation-MECEF- D’autres Béninois estiment que trop d’interrogations tournent autour de cette réforme. Ainsi, selon l’avis d’un autre béninois, «C’est l’appareil de facturation normalisée qui coûte 385mil et doit être acheté par toutes les catégories d’entreprises (grande, moyenne, petite et micro) et ce n’est pas tout ; l’application est acquise séparément et elle coûte au moins 400mil », d’où les questions suivantes. Le stock disponible pourrait-il suffire pour toutes les entreprises ? Comment feraient les entreprises qui se créent tous les jours ? Est- il possible avant le 29 février 2020, dernier délai pour l’acquisition de cet appareil, que tous les opérateurs économiques ciblés par la réforme soient prêts ? Déjà, certains déplorent une rupture de stock alors même que des sanctions sont prévues par la loi aux fins d’obliger tout entrepreneur à se doter de la « merveille » de la DGI. Et ces sanctions ne sont pas minces.
Lourdes sanctions
Pour la DGI, « Toute machine électronique, avant d’être installée dans une entreprise, doit être soumise à une procédure de certification par la Direction générale des impôts. Le non-respect du système de facturation électronique par les entreprises bénéficiaires est sanctionné par la loi.
Ainsi, selon l’article 1096 quatre-j du Code Général des Impôts, une entreprise « qui vend des biens ou services sans délivrer une facture électronique normalisée, est passible d’une amende égale à dix (10) fois la valeur de la taxe sur la valeur ajoutée éludée ». Cette amende, faut-il ajouter, ne peut être inférieure à un million (1.000.000) de francs CFA par opération ayant fait l’objet de non-délivrance de factures.
Toute entreprise récidiviste s’expose à une amende encore plus lourde : elle paiera vingt (20) fois le montant de la taxe sur la valeur ajoutée éludée avec un minimum de cinq millions (5.000.000) de francs CFA. Cette fois, l’amende s’applique cumulativement avec une fermeture administrative ».
Comme on peut s’en rendre compte, le régime de la rupture n’est pas allé avec le dos de la cuillère pour obliger tous les opérateurs économiques à se conformer à la réforme. Et pour justifier sans doute le forcing qui accompagne l’imposition des MECEF, le gouvernement ne tarit pas de mots pour vanter les avantages de sa trouvaille.
Avantages trompe-l’œil ?
D’après la Direction générale des Impôts, de nombreux avantages seraient liés à l’adoption des machines électroniques à facturation. Ainsi, « La réforme du système de facturation électronique est de nature à soulager les contribuables qui n’auront plus de souci à se faire pour contrôler la comptabilité de leurs entreprises. En effet, les machines électroniques installées se chargent de donner la situation réelle des transactions effectuées au quotidien et donc permettent de maîtriser le flux des ventes effectuées par les employés en temps réel.
Ce système vient également annihiler l’esprit de concurrence déloyale entre les promoteurs d’entreprises. Il favorise le paiement des taxes et impôts en toute impartialité en ce sens qu’aucune entreprise ne pourra déclarer moins que ce qu’elle gagne.
L’installation des machines électroniques dans certaines entreprises est non seulement prévue par le législateur mais elle épouse aussi la vision du Plan d’orientation stratégique de l’administration fiscale (POSAF). D’ailleurs, le troisième objectif stratégique de ce Plan indique clairement qu’il faut « appliquer de manière juste et efficace la loi fiscale » en renforçant notamment la lutte contre la fraude et l’évasion fiscales.
Par ailleurs, grâce à l’instauration ces machines, les entreprises seront à l’abri des contrôles répétitifs qu’effectuent les agents des impôts pour vérifier les comptes. En effet, c’ est un secret de polichinelle que la visite des inspecteurs des impôts dans les entreprises vient souvent bouleverser le fonctionnement normal des activités de ces entreprises. ».Si tout ceci pouvait être vrai !!!
Manu Folashadé